

相続ブログ
BLOG
マンションの相続税評価額の計算方法|路線価×敷地利用権の割合と2024年からの区分所有補正率
財産評価基本通達による、マンションの相続税評価額の計算方法を解説します。
目次
相続税評価額とは
不動産の贈与を受けた時の贈与税や、相続や遺贈で不動産を取得した時の相続税は、その動産の「相続税評価額」に基づいて計算されます。
「相続税評価額」とは、贈与や相続の課税時期における時価のことですが、時価といえば、その道の専門家でないと本来はわからないものです。
そこで国税庁は、一般の方でも税金を計算しやすいよう「財産評価基本通達」で、不動産の相続税評価額の計算方法を示しています。
「財産評価基本通達」とは、国税庁が納税者に向けて示した、財産評価のマニュアルのようなものです。
これにしたがって評価して申告した税額であれば、基本的に正しいものとして扱われます。
ただし、著しく不適当と認められる場合は、計算を否認されるリスクがありますので、趣旨に沿って使うことが大切です。
マンションの相続税評価の基本的な考え方
贈与や相続等によって、マンションの一室を所有することとなった場合、建物に対する区分所有権と土地に対する敷地利用権という2つの権利を得ることになります。
区分所有権とは
区分所有権とは、マンションの一室(専有部分)を単独で所有する権利のことです。エントランスや廊下、エレベーターなどの共用部分は、各区分所有者が持分に応じて共有します。
敷地利用権とは
では、土地はどうでしょうか。
「マンションの一室を取得しただけだから、土地なんてもらってないけど?」と思われるかも知れませんが、マンションの専有部分を取得した人には、同時に、その土地に対する「敷地利用権」が割り当てられます。
したがって、マンションの土地の相続税評価額は、敷地利用権の割合を土地全体の相続税評価額に乗じて計算します。
マンションの敷地利用権は、登記事項証明書で確認することができます。
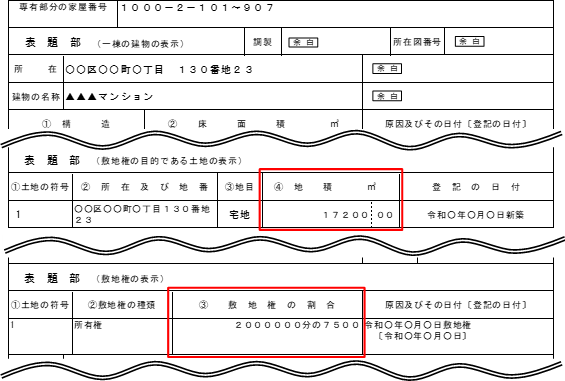
(出典)国税庁:タックスアンサーNo.4602 土地家屋の評価
ちなみに、建物が建てられている宅地の登記事項証明書は、建物と土地で別々になっているのですが、マンションの場合は、一つにまとめられています。
これは、マンションのように部屋を区分登記している建物が、原則、土地と建物を分離して処分できない特別な不動産であるためです。(区分所有法第22条第1項)
マンションの相続税評価額の計算方法
マンションの相続税評価額は、建物部分(区分所有権)と土地部分(敷地利用権)のそれぞれを評価します。
建物部分(区分所有権)の評価
【計算式】
固定資産税評価額×1.0
(解説)
市町村が固定資産税を課税するために算定した「固定資産税評価額」をそのまま評価額とすることができます。
固定資産税の税額通知書とともに送付される課税明細書や、市町村が有料発行している評価証明書などで確認することができます。
土地部分(敷地利用権)の評価
前述のとおり、マンションの敷地全体の評価額に、敷地利用権の割合をかけて計算します。
マンションの敷地全体の評価額は、宅地の評価と同様で、路線価のある地域の宅地であれば「路線価方式」、評価倍率の定められた地域の宅地であれば「倍率方式」で評価します。
どちらの地域にあるかは、国税庁の「路線価図・評価倍率表」で確認することができます。
国税庁:路線価図・評価倍率表
https://www.rosenka.nta.go.jp/
路線価方式による評価方法
【計算式】
路線価×各種補正率×地積
(解説)
路線価とは、宅地の売買実例価額、公示価格、専門家による評価額等を基準に国税局長が評定した、その路線に接する標準的な宅地の1㎡あたりの価額を表したものです。
したがって、評価したい宅地に接している路線価を上記の「路線価図」で確認し、それに宅地の地積をかけることで計算できます。
ただし、宅地にはさまざまな形状があるため、標準的な形状の宅地に対する路線価をそのまま使って計算しても、実態に合った評価はできません。
そこで路線価に適正な「補正率」をかけて、増額・減額補正する必要があります。
「補正率」として、必ず使用するものは「奥行価格補正率」です。
また、マンションの地積は一般的に広いため、要件を満たせば、「規模格差補正率」(地積規模の大きな宅地の補正率)も適用できる可能性があります。
倍率方式による評価方法
【計算式】
固定資産税評価額×倍率
(解説)
宅地の固定資産税評価額に、地価事情の類似する地域ごとに定めた倍率をかけて評価する方法です。
倍率は、上記の「評価倍率表」から調べることができます。
路線価方式のような補正率はありませんが、もし地積規模の大きな宅地として評価できる場合は、下記①と②のいずれかの価額の小さい方によって評価します。
- 倍率方式による評価額
- その宅地が標準的な間口距離及び奥行距離を有する宅地であるとした場合の1㎡あたりの価額を路線価とし、かつ、その宅地が普通住宅地区に所在するものとして「地積規模の大きな宅地の評価」に準じて計算した価額
上記の②は、評価する宅地の近傍の固定資産税評価に係る標準宅地の1㎡あたりの価額を基に計算した評価額を用いることとされています。
2024年以後の相続・贈与では「区分所有補正率」で補正します
令和6年(2024年)1月1日以後の相続・贈与から、居住用の分譲マンション(一室の区分所有権とその敷地利用権)は、上記の方法で計算した建物部分・土地部分の価額に、それぞれ「区分所有補正率」を乗じて評価することになりました(国税庁「居住用の区分所有財産の評価について」令和5年9月28日付通達)。
区分所有補正率は、築年数・総階数・所在階・敷地持分狭小度の4つから「評価乖離率」を計算し、その逆数である「評価水準」が0.6未満なら「評価乖離率×0.6」、1を超えるなら「評価乖離率」、0.6以上1以下なら補正なし、として求めます。市場価格に比べて評価額が低くなりがちだったタワーマンションの高層階などは、従来より評価額が大きく上がります。
なお、2階建て以下の建物や、居住用の部屋が3室以下ですべて区分所有者やその親族が住んでいる建物(二世帯住宅など)、事業用のテナント物件などは対象外です。
計算の詳しい解説は「相続における分譲マンションの評価が変わります」と「マンション評価通達(タワマン6割評価)の影響」を、お手持ちのマンションの試算は「居住用マンション評価シミュレーション」をご覧ください。
詳しくは、税理士にご相談ください。
相続のお悩み、専門家に相談してみませんか?
滋賀県草津市に拠点を置いており、草津市・大津市・守山市・栗東市・彦根市・近江八幡市など滋賀県全域の相続に対応しています。オンライン対応も可能なので、県外からのご相談もお受けしています。初回相談は無料です。
相続税申告・遺言書作成・相続手続き・生前対策を承っています。
フリーダイヤル:0120-897-168(平日9:00〜19:00)
Recent Entries
-
2026年 10月 29日滋賀税務
-
2026年 10月 10日税務
-
2026年 09月 30日税務
-
2026年 09月 15日法務税務
-
2026年 08月 20日法務税務